Depuis le 1er septembre 2026, la facture électronique n’est plus une option pour les entreprises françaises : c’est la loi. Entre nouvelles obligations, vocabulaire technique (e-invoicing, e-reporting, plateforme agréée…) et échéances qui diffèrent selon la taille de votre entreprise, difficile de s’y retrouver. Cet article fait le point, simplement, et vous donne un aperçu de la situation au Maroc, où le calendrier est très différent.
La facture électronique, qu’est-ce que c’est exactement ?
Une facture électronique n’est pas un simple PDF envoyé par e-mail. C’est un fichier structuré : des données lisibles à la fois par un humain et, surtout, par un logiciel, qui circule d’entreprise à entreprise via des plateformes spécialisées.
L’objectif de l’État est triple : simplifier la gestion (moins de saisie, moins de papier), sécuriser les échanges (moins d’erreurs, moins de pertes) et surtout lutter contre la fraude à la TVA, en permettant à l’administration de suivre les flux de facturation.
Qui est concerné, et à partir de quand ?
Toutes les entreprises établies en France et assujetties à la TVA sont concernées, y compris les micro-entrepreneurs et les entreprises en franchise en base. Le calendrier, lui, dépend de la taille de l’entreprise.
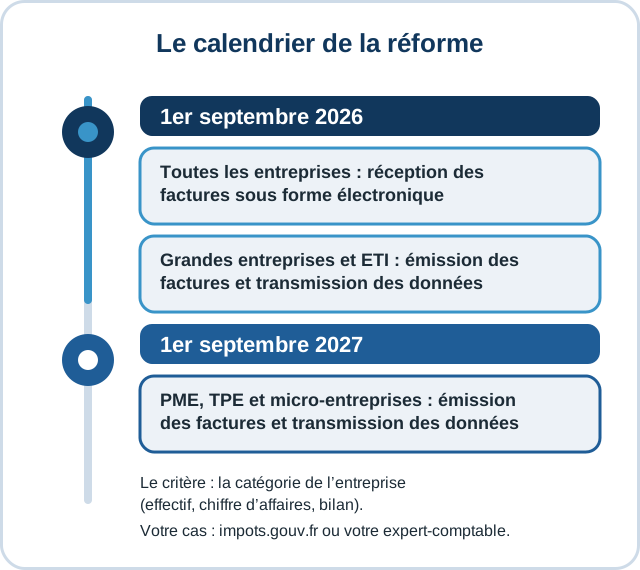
Concrètement :
- Depuis le 1er septembre 2026 : toutes les entreprises doivent être en capacité de recevoir leurs factures sous forme électronique. Les grandes entreprises et ETI doivent également les émettre et transmettre leurs données.
- À partir du 1er septembre 2027 : c’est au tour des PME, TPE et micro-entreprises d’avoir l’obligation d’émettre leurs factures électroniques.
Pour savoir dans quelle catégorie se situe votre entreprise :
| Catégorie | Effectif | Chiffre d’affaires / Bilan | Obligation d’émission |
|---|---|---|---|
| PME / TPE / micro | < 250 personnes | CA < 50 M€ ou bilan < 43 M€ | 1er septembre 2027 |
| ETI | < 5 000 personnes | CA < 1 500 M€ ou bilan < 2 000 M€ | 1er septembre 2026 |
| Grande entreprise | au-delà des seuils ETI | — | 1er septembre 2026 |
E-invoicing ou e-reporting : la distinction à connaître
C’est la notion qui structure toute la réforme. Selon le type d’opération, vous relevez de l’un ou de l’autre :
- E-invoicing (la facture électronique) : l’émission et la réception de factures entre deux entreprises françaises (le « B2B domestique »). C’est la facture elle-même qui circule, via une plateforme agréée.
- E-reporting (la transmission de données) : vous ne transmettez pas une facture, mais des données à l’administration. Cela concerne les ventes aux particuliers (B2C), les opérations à l’international, et les données de paiement pour les prestations de services.
| Votre opération | Vous relevez de… |
|---|---|
| Vente/achat entre entreprises françaises (B2B France) | E-invoicing (facture électronique) |
| Vente à un particulier (B2C) | E-reporting (données de transaction) |
| Opération à l’international (export, UE…) | E-reporting (données de transaction) |
| Encaissement de prestations de services | E-reporting (données de paiement) |
Comment ça marche concrètement ? Le circuit de la facture
Fini le face-à-face direct entre vous et votre client : la facture transite désormais par des plateformes agréées (c’est le nom officiel ; on parlait auparavant de « PDP »). Voici le chemin que suit une facture :
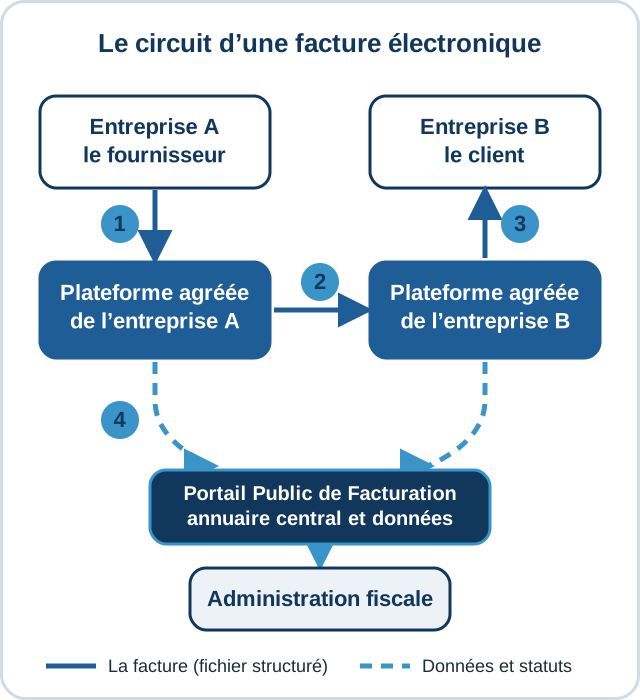
Trois acteurs à connaître :
- La plateforme agréée (PA) : un opérateur immatriculé par l’État qui émet, transmet et reçoit vos factures, et remonte les données à l’administration. C’est votre point d’accès obligatoire à la réforme.
- Le Portail Public de Facturation (PPF) : il ne sert plus à échanger gratuitement les factures. Il joue désormais le rôle d’annuaire central (il sait quelle plateforme reçoit pour chaque entreprise) et de concentrateur de données pour l’administration fiscale.
- L’opérateur de dématérialisation (OD) : un logiciel de facturation qui prépare vos factures, mais qui doit obligatoirement passer par une plateforme agréée pour les transmettre.
Ce qui change concrètement sur vos factures
Deux évolutions très concrètes :
1. De nouvelles mentions obligatoires
En plus des mentions habituelles, vos factures devront comporter : le SIREN du client, l’adresse de livraison (si elle diffère de l’adresse de facturation), la nature de l’opération (livraison de biens, prestation de services, ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits.
2. Un format structuré
Trois formats sont admis, dont le plus répandu pour les TPE-PME est le Factur-X : un PDF lisible par tous, qui contient « sous le capot » un fichier de données exploitable automatiquement par les logiciels. Le meilleur des deux mondes.
Que risquez-vous en cas de non-respect ?
La réforme prévoit des amendes : de l’ordre de 15 € par facture non émise au format électronique et de 250 € par transmission de données manquante, dans la limite d’un plafond annuel (15 000 €). Un premier manquement, corrigé rapidement, n’est en principe pas sanctionné.
Comment vous préparer : la checklist
Faire le point avec un expert X4U
Et au Maroc ? Un calendrier très différent
Beaucoup de dirigeants ayant des activités des deux côtés de la Méditerranée nous posent la question. La réponse est claire : à ce jour, le Maroc n’a pas instauré d’obligation de facture électronique équivalente à celle de la France. La loi de finances marocaine en vigueur ne crée pas cette obligation.
En revanche, la DGI marocaine renforce progressivement la digitalisation et la traçabilité : comptabilité tenue sous format électronique, télédéclarations via la plateforme SIMPL, extension des retenues à la source. Une généralisation de la facture électronique est évoquée à terme, sur un modèle plutôt centralisé (piloté par l’administration), mais sans calendrier officiel à ce stade.
| Critère | France | Maroc |
|---|---|---|
| Obligation | En vigueur (2026, puis 2027) | Pas d’obligation à ce jour |
| Modèle | Décentralisé (plateformes agréées privées) | Envisagé centralisé (administration) |
| Enjeu immédiat | Se mettre en conformité | Comptabilité électronique et traçabilité |
FAQ — Vos questions fréquentes
La facture électronique est-elle déjà obligatoire ?
Oui. Depuis le 1er septembre 2026, toutes les entreprises françaises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. L’obligation d’émettre s’applique déjà aux grandes entreprises et ETI, et s’étendra aux PME, TPE et micro-entreprises le 1er septembre 2027.
Mon entreprise est une TPE, suis-je concerné ?
Oui. Vous devez déjà pouvoir recevoir vos factures électroniquement, et vous devrez les émettre à partir du 1er septembre 2027. Les micro-entreprises et la franchise en base sont également concernées.
Un PDF envoyé par e-mail est-il une facture électronique ?
Non. Une facture électronique est un fichier structuré (par exemple au format Factur-X) transmis via une plateforme agréée. Un simple PDF par e-mail ne répond pas à l’obligation entre entreprises françaises.
Qu’est-ce qu’une plateforme agréée ?
C’est un opérateur immatriculé par l’État, chargé d’émettre, transmettre et recevoir les factures électroniques et de remonter les données à l’administration. C’est par elle que tout transite.
La facture électronique est-elle obligatoire au Maroc ?
Non, pas à ce jour. Le Maroc renforce la digitalisation et la traçabilité fiscale, mais n’a pas encore instauré d’obligation de facture électronique. Le sujet est à surveiller.
Combien coûte la mise en conformité ?
Cela dépend de vos outils actuels. Souvent, la plateforme agréée est incluse dans une solution de gestion moderne. L’essentiel du travail porte sur le paramétrage, la fiabilisation des données et la formation : là où l’accompagnement d’un expert-comptable fait gagner du temps.
En conclusion
La réforme de la facture électronique n’est pas qu’une contrainte : bien préparée, c’est une occasion de gagner du temps, de réduire les erreurs et d’accélérer vos encaissements. L’important est d’anticiper : vérifier votre échéance, choisir votre plateforme et fiabiliser vos données, sans attendre la dernière ligne droite.